

আলী কদর পলাশ
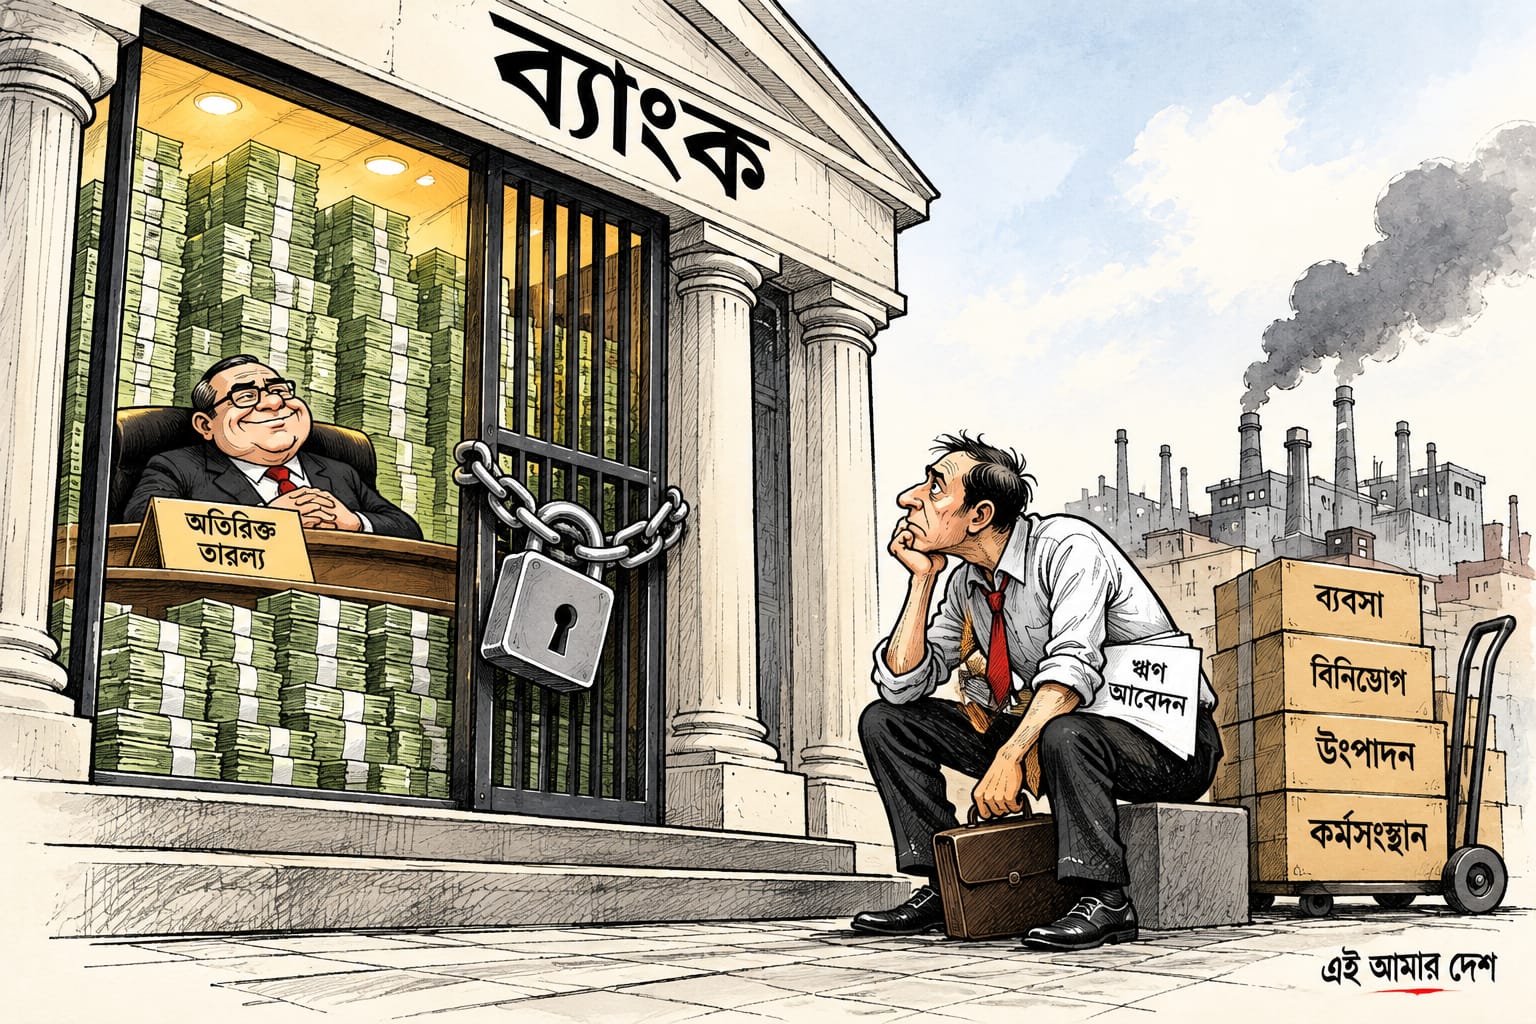
বাংলাদেশের অর্থনীতিতে এখন এক অদ্ভুত বৈপরীত্য। ব্যাংকে টাকার পাহাড় জমছে, অথচ ব্যবসায়ীরা নতুন কারখানা গড়তে সাহস পাচ্ছেন না। শিল্পের চাকা ঘোরানোর জন্য ঋণ চাইছেন অনেক উদ্যোক্তা, কিন্তু ঋণের উচ্চ সুদ, জামানতের কঠিন শর্ত এবং অনিশ্চিত বাজার তাঁদের পথ আটকে দিচ্ছে। অন্যদিকে ব্যাংকগুলোও খেলাপি ঋণের অভিজ্ঞতায় নতুন বিনিয়োগে সতর্ক। ফলে একদিকে অর্থ পড়ে থাকছে, অন্যদিকে উৎপাদন ও কর্মসংস্থানের সম্ভাবনা সংকুচিত হচ্ছে। প্রশ্ন হলো, অর্থনীতির রক্তসঞ্চালনের দায়িত্ব যাদের, সেই ব্যাংকগুলোর অর্থ কেন উৎপাদনের মাঠে পৌঁছাচ্ছে না?
বাংলাদেশ ব্যাংকের তথ্য অনুযায়ী, গত আগস্ট শেষে ব্যাংক খাতে উদ্বৃত্ত তারল্য দাঁড়িয়েছে প্রায় ৪ লাখ ৪২ হাজার কোটি টাকা। অথচ একই মাসে বেসরকারি খাতে ঋণ প্রবৃদ্ধি ছিল মাত্র ৪ দশমিক ৭৫ শতাংশ। পরিকল্পনা কমিশনের সাধারণ অর্থনীতি বিভাগের প্রতিবেদন বলছে, ব্যাংকে আমানত বাড়লেও বেসরকারি বিনিয়োগে তার প্রত্যাশিত প্রতিফলন ঘটছে না। এই পরিসংখ্যান শুধু ব্যাংকিং ব্যবস্থার অসংগতি নয়, দেশের সামগ্রিক ব্যবসা ও শিল্প পরিবেশের দুর্বলতারও পরিচয় বহন করে।
অবশ্য উদ্বৃত্ত তারল্যের পুরো অর্থ ব্যাংকের হাতে অলস নগদ হিসেবে পড়ে নেই। এর উল্লেখযোগ্য অংশ সরকারি ট্রেজারি বিল ও বন্ডসহ বিভিন্ন তরল সম্পদে বিনিয়োগ করা। আবার সব ব্যাংকের অবস্থাও এক নয়। কয়েকটি শক্তিশালী ব্যাংকে বিপুল তারল্য থাকলেও দুর্বল ব্যাংকগুলো এখনো অর্থসংকটে ভুগছে। এই বাস্তবতা বিবেচনায় না নিয়ে শুধু ব্যাংকে টাকা আছে বলে নির্বিচারে ঋণ বিতরণের দাবি তোলা অর্থনীতির জন্য বিপজ্জনক হবে।
একসময় ব্যাংকঋণ পাওয়ার জন্য রাজনৈতিক পরিচয়, প্রভাবশালী ব্যক্তির সুপারিশ কিংবা পরিচালনা পর্ষদের ঘনিষ্ঠতা বড় ভূমিকা পালন করেছে। প্রকৃত উদ্যোক্তা যেখানে জামানতের কাগজ নিয়ে বছরের পর বছর ঘুরেছেন, সেখানে প্রভাবশালীদের নামে বিপুল অর্থ বিতরণের অভিযোগ উঠেছে। সেই অর্থের উল্লেখযোগ্য অংশ খেলাপি হয়ে পড়েছে। আজ ব্যাংকগুলো যখন নতুন ঋণ দিতে দ্বিধা করছে, তখন অতীতের এই অনিয়মের মূল্য দিতে হচ্ছে সৎ ব্যবসায়ীদের।
ব্যবসায়ীরাও নিশ্চিন্ত নন। গ্যাস ও বিদ্যুতের সরবরাহ নিয়ে অনিশ্চয়তা, উৎপাদন ব্যয় বৃদ্ধি, আমদানির খরচ, বাজারে ক্রয়ক্ষমতার চাপ এবং ভবিষ্যৎ বিক্রির পূর্বাভাস নিয়ে সংশয় তাঁদের নতুন বিনিয়োগ থেকে দূরে রাখছে। একটি কারখানা নির্মাণের জন্য শুধু ঋণ পেলেই হয় না। নিরবচ্ছিন্ন জ্বালানি, দক্ষ শ্রমিক, পরিবহন, স্থিতিশীল নীতি এবং পণ্যের বাজারও নিশ্চিত করতে হয়। এসব শর্ত অনিশ্চিত থাকলে কম সুদের ঋণও উদ্যোক্তাকে বিনিয়োগে উৎসাহিত করতে পারে না।
সবচেয়ে বেশি বিপদে পড়েছেন ক্ষুদ্র ও মাঝারি উদ্যোক্তারা। বড় প্রতিষ্ঠানের তুলনায় তাঁদের জামানত কম, হিসাবরক্ষণ দুর্বল এবং ব্যাংকের সঙ্গে যোগাযোগ সীমিত। অথচ কর্মসংস্থান সৃষ্টি ও স্থানীয় অর্থনীতি সচল রাখতে তাঁদের অবদান গুরুত্বপূর্ণ। একটি ছোট কারখানা বন্ধ হয়ে গেলে শুধু মালিকের ক্ষতি হয় না। শ্রমিকের সংসার, সরবরাহকারী, পরিবহন ব্যবসায়ী এবং আশপাশের বাজারও ক্ষতিগ্রস্ত হয়।
বাংলাদেশ ব্যাংক ইতিমধ্যে নীতি সুদহার কমিয়ে ৯ দশমিক ৫০ শতাংশে এনেছে। কিন্তু কেন্দ্রীয় ব্যাংকের নীতি সুদহার কমলেই উদ্যোক্তার ঋণের সুদ সমান হারে কমে যায় না। ব্যাংকের তহবিল সংগ্রহের ব্যয়, খেলাপি ঋণের ঝুঁকি এবং পরিচালন ব্যয়ও ঋণের মূল্য নির্ধারণ করে। ফলে মুদ্রানীতির পরিবর্তনের সুফল উৎপাদন খাতে পৌঁছাতে সময় লাগছে। এই ব্যবধান কমানোর জন্য ব্যাংক সংস্কারের পাশাপাশি বিনিয়োগ পরিবেশ উন্নত করা জরুরি।
আমাদের প্রথম কাজ হওয়া উচিত প্রকৃত উৎপাদনশীল উদ্যোক্তাদের চিহ্নিত করা। যেসব প্রতিষ্ঠান নিয়মিত কর দেয়, শ্রমিকের বেতন পরিশোধ করে, রপ্তানি আয় আনে এবং ঋণ পরিশোধের সক্ষমতা রাখে, তাদের জন্য দ্রুত ঋণ অনুমোদনের ব্যবস্থা থাকা দরকার। ক্ষুদ্র ব্যবসায়ীদের ক্ষেত্রে বিক্রয়, লেনদেন ও ব্যবসার নগদ প্রবাহ বিবেচনা করে ঋণ দেওয়ার পদ্ধতি সম্প্রসারণ করা যেতে পারে। একই সঙ্গে ঋণের অর্থ যথাযথ খাতে ব্যবহার হচ্ছে কি না, তার কার্যকর নজরদারি থাকতে হবে।
সরকারকেও বুঝতে হবে, ব্যাংক থেকে অতিরিক্ত ঋণ নিয়ে চলতি ব্যয় মেটানো দীর্ঘমেয়াদে সমাধান নয়। সরকারি ঋণ গ্রহণ বেড়ে গেলে বেসরকারি বিনিয়োগের জন্য অর্থের প্রাপ্যতা ও প্রণোদনা কমে যাওয়ার আশঙ্কা থাকে। তাই রাজস্ব আদায় বৃদ্ধি, অপ্রয়োজনীয় ব্যয় নিয়ন্ত্রণ এবং উন্নয়ন প্রকল্পের কার্যকারিতা নিশ্চিত করা জরুরি। সরকারি অর্থব্যবস্থাপনার শৃঙ্খলা ছাড়া বেসরকারি খাতের আস্থা পুরোপুরি ফিরবে না।
আরেকটি গুরুত্বপূর্ণ বিষয় হলো নীতির ধারাবাহিকতা। উদ্যোক্তা আজ যে শর্তে বিনিয়োগের সিদ্ধান্ত নেবেন, ছয় মাস পর সেই শর্ত আমূল বদলে গেলে তাঁর পরিকল্পনা ভেস্তে যেতে পারে। ব্যবসার অনুমোদন, করনীতি, আমদানি সুবিধা এবং জ্বালানি সরবরাহে পূর্বানুমেয় ব্যবস্থা গড়ে তুলতে হবে। ব্যবসায়ীদের সঙ্গে নিয়মিত আলোচনা করে বাস্তবসম্মত সংস্কার গ্রহণ করা প্রয়োজন।
ব্যাংকিং খাতের সংস্কারও শুধু খেলাপি ঋণের তালিকা প্রকাশে সীমাবদ্ধ রাখা যাবে না। ইচ্ছাকৃত ঋণখেলাপি ও প্রকৃত ব্যবসায়িক ক্ষতির শিকার উদ্যোক্তার মধ্যে পার্থক্য করতে হবে। প্রমাণিত অনিয়মের বিরুদ্ধে কঠোর ব্যবস্থা যেমন জরুরি, তেমনি সম্ভাবনাময় কিন্তু সাময়িক সংকটে পড়া প্রতিষ্ঠানের জন্য যুক্তিসংগত পুনর্গঠনের সুযোগও থাকতে হবে।
শেষ পর্যন্ত অর্থনীতির সাফল্য ব্যাংকের হিসাবে কত টাকা জমেছে, তা দিয়ে বিচার করা যায় না। বিচার করতে হয় কত নতুন শিল্প গড়েছে, কত মানুষের কাজ হয়েছে এবং কত পরিবার স্বচ্ছল হয়েছে, তা দিয়ে। ব্যাংকের অর্থ উৎপাদনে না পৌঁছালে সেই অর্থের সামাজিক সুফল সীমিত থেকে যায়।
এক গ্রামের মহাজনের গোলায় প্রচুর ধান ছিল। পাশের জমিতে কৃষক বীজের অভাবে চাষ করতে পারছিলেন না। মহাজন ধান আগলে রাখলেন, কৃষক জমি ফেলে রাখলেন। বছর শেষে মহাজনের গোলা ভরা থাকল, কিন্তু গ্রামে ফসল উঠল না। বাংলাদেশের অর্থনীতিকেও যেন সেই পরিণতি বরণ করতে না হয়। ব্যাংকের অর্থ নিরাপদ রাখতে হবে, কিন্তু সেই নিরাপত্তার সঙ্গে উৎপাদনশীল বিনিয়োগের সেতুও নির্মাণ করতে হবে।
লেখক; সম্পাদক ও প্রকাশক